Tendências de experiência do cliente nas fintechs
Explore as tendências que estão moldando a experiência do cliente no setor de fintechs em 2026: IA agêntica, mensagens conversacionais, hiperpersonalização e muito mais. Saiba como colocá-las em prática.
As tendências de experiência do cliente estão evoluindo rapidamente no setor de fintechs em 2026. Afinal, produtos podem ser copiados com facilidade, preços logo são igualados e uma única interação ruim pode levar o cliente a escolher outra instituição financeira. É por isso que a experiência do cliente (CX) pode ser decisiva para conquistar sua fidelidade ou perdê-lo para a concorrência. Acompanhar de perto as tendências atuais é essencial para o sucesso.
As tendências a seguir mostram para onde a CX em fintech está caminhando em 2026 e o que realmente é preciso para acompanhar esse ritmo.
Por que a experiência do cliente é o campo de batalha das fintechs em 2026
A primeira razão é simples: os produtos das fintechs estão virando commodities. Recursos básicos, taxas e fluxos de onboarding podem ser igualados. Quando isso acontece, a experiência passa a ser o verdadeiro diferencial.
A segunda razão são as expectativas dos clientes. Cada vez mais, as pessoas comparam a experiência oferecida por seus bancos, instituições de crédito ou aplicativos de pagamento às melhores experiências digitais que encontram por aí. Os clientes precisam entender que um produto financeiro regulado não será tão simples e fluido quanto pedir comida, já que envolve verificações de segurança, prevenção a fraudes e conformidade regulatória. Ainda assim, os princípios básicos precisam estar presentes: lembrar as preferências dos clientes, sugerir os próximos passos e não fazê-los repetir informações são aspectos que tornam a experiência mais fluida e responsiva.
A terceira razão é o churn. No setor de serviços financeiros, a decisão de trocar de instituição muitas vezes começa com uma única experiência mal resolvida, e não com uma longa análise estratégica. Um processo de onboarding lento, uma etapa de verificação confusa ou um atendente sem o contexto necessário podem ser suficientes para levar o cliente a buscar outra instituição.
Depois, há a lacuna na personalização. Os clientes esperam interações relevantes, mas muitas fintechs ainda operam com dados isolados e segmentações genéricas. É por isso que a camada de execução é tão importante. Tendências sem orquestração não mudam nada. É preciso contar com um sistema capaz de manter o contexto, direcionar cada interação, tomar decisões e responder em tempo real.
Isso nos leva às próprias tendências: em 2026 o foco não é sobre criar novas ideias, mas sobre fazer as que já existem funcionarem de verdade.
As tendências que estão moldando a experiência do cliente no setor de fintechs em 2026
Sete tendências estão definindo a CX em fintech este ano, e elas se complementam, indo de automação mais inteligente ao engajamento conversacional, dados mais ricos, confiança e continuidade que mantêm tudo conectado.
A IA agêntica vai além dos chatbots e passa a resolver solicitações de forma autônoma
A maior mudança no CX em fintech é a migração de bots roteirizados para agentes de IA capazes de realmente concluir o trabalho. Isso vai muito além de responder FAQs: inclui ajudar com disputas, onboarding, atualizações de pagamento, coleta de documentos e outras tarefas de várias etapas, sem fazer o cliente recomeçar a cada interação.
É aqui que a IA agêntica se encaixa melhor no problema real do que modelos de chatbot mais antigos. Um chatbot pode orientar, mas um agente pode agir. Na prática, isso significa que o sistema identifica a intenção, resgata o contexto, executa a próxima etapa e só faz a escalada quando o julgamento humano é necessário. O modelo mais forte é o human-in-the-loop, e não a IA isolada. Os clientes ganham velocidade, mas ainda contam com uma pessoa quando o caso se torna sensível ou complexo.
Para as fintechs, isso muda o modelo operacional. A IA pode lidar com trabalhos repetitivos em escala, mas só funciona bem quando tem acesso a dados unificados do cliente e a guardrails claros. Sem isso, vira ruído excessivo. Com isso, vira uma camada real de serviço. O objetivo não é substituir pessoas, e sim permitir que os times resolvam mais, mais rápido, mantendo a supervisão onde ela deve estar. Isso leva naturalmente à próxima tendência, porque, quando a IA se torna conversacional, o canal que os clientes usam passa a importar muito mais.
O engajamento conversacional com foco em mensagens se torna o padrão
Os clientes de fintech querem cada vez mais fazer negócios onde já passam o tempo. Em 2026, isso significa que canais de mensageria como WhatsApp, RCS e SMS importam mais do que árvores de IVR ou fluxos exclusivos do app. Em vez de forçar os clientes a usar formulários, menus ou filas de atendimento, as fintechs podem manter a interação em uma conversa. Elas podem verificar a identidade, enviar alertas, confirmar pagamentos e responder perguntas no mesmo lugar. Isso reduz o atrito e faz a experiência parecer fluida e natural.
Em algumas regiões, o WhatsApp é o canal padrão do cliente. Em outras, o RCS com marca ou o SMS ainda têm mais peso. O ponto não é escolher um único canal universal, e sim atender os clientes onde eles já estão e manter a experiência consistente entre eles.
Uma CX orientada por mensageria só funciona quando a entrega é confiável, está em conformidade e é escalável globalmente. É por isso que o alcance omnichannel nativo da Infobip importa aqui. O objetivo é construir a camada de conversação de que as fintechs precisam, especialmente em contextos em que o WhatsApp é o canal principal e em mercados emergentes.
A próxima tendência se apoia na mesma ideia, porque, quando o engajamento se torna conversacional, a qualidade dos dados subjacentes fica impossível de ignorar.
Hiperpersonalização impulsionada por dados unificados dos clientes
A personalização já foi além de colocar o primeiro nome em um email. Em fintech, ela agora significa relevância em tempo real com base em comportamento, intenção, preferência de canal e contexto.
Muitas fintechs têm os canais, mas não a visão unificada do cliente por trás deles. Os dados ficam em sistemas separados, então cada interação começa com contexto parcial. O resultado são ofertas genéricas, perguntas repetidas e jornadas que nunca parecem totalmente coerentes.
A resposta é um perfil vivo, atualizado conforme o cliente interage. Se alguém consulta opções de empréstimo três vezes, abandona o fluxo e depois retorna por outro canal, a experiência deve refletir isso — não recomeçar do zero. Quando esse perfil é unificado, a personalização deixa de ser decorativa e passa a ser útil.
A Plataforma de Dados dos Clientes do AgentOS dá aos times a camada de memória de que precisam para que a próxima mensagem, oferta ou etapa de atendimento seja baseada no que o cliente realmente fez, e não no que a pesquisa da campanha presumiu. E, quando a personalização passa a acontecer em tempo real, um estilo de comunicação mais proativo começa a fazer sentido.
A comunicação proativa e contextual substitui o atendimento reativo
Muitas estratégias de CX em fintech ainda esperam que o cliente dê o primeiro passo. No entanto, em 2026, o melhor modelo é ser proativo. Lembretes de pagamento chegam antes que o prazo vire problema. Alertas de fraude aparecem assim que algo parece suspeito. Pré-aprovações, avisos de renovação e lembretes de serviço chegam no canal preferido do cliente antes que a frustração cresça. A maioria dos bancos tem apps em que os clientes bloqueiam cartões em casos de fraude, depois de receberem uma notificação push sobre atividade suspeita. A mensageria deve viabilizar interações proativas e sensíveis ao tempo, em que o banco vai até o cliente.
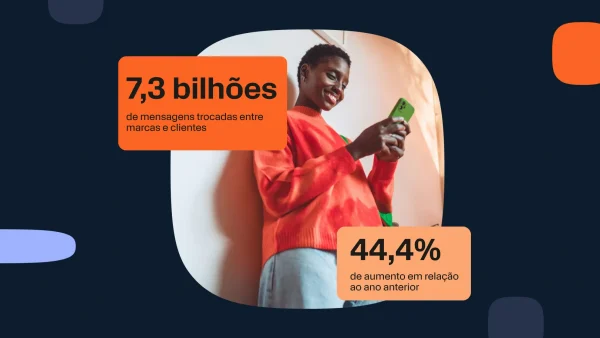
Os números mostram: 76% das marcas usam WhatsApp e o email aparece em 90% dos casos, com a voz ainda relevante em 29%, segundo nosso recente relatório de maturidade
Um cliente que continua usando uma calculadora de financiamento imobiliário, por exemplo, não deveria precisar preencher os mesmos formulários duas vezes antes de ver uma oferta relevante. Se o sistema já conhece a intenção, ele pode responder com timing e contexto que realmente ajudam.
A tendência não é enviar mais mensagens, e sim enviar a mensagem certa, no momento certo, com o canal certo e o nível certo de urgência. É claro que, quanto mais proativo você se torna, mais importante a confiança fica. Isso nos leva à próxima tendência.
Confiança, segurança e prevenção a fraudes tornam-se pilares da experiência do cliente
Em fintech, segurança é sempre parte da experiência.
Os clientes não veem verificação, checagens de fraude e controles de identidade como questões de back-office. Eles sentem isso diretamente quando o processo é truncado, lento ou repetitivo. Isso significa que uma jornada de segurança ruim pode prejudicar a CX tanto quanto uma interação ruim de atendimento.
A tendência para 2026 é tornar a confiança invisível sempre que possível. Verificação silenciosa, checagens de SIM swap e prevenção de fraude em OTP podem reduzir o risco sem adicionar atrito. Quando bem implementadas, elas protegem o cliente e melhoram a experiência ao mesmo tempo.
Mobile Identity e Infobip ajudam a segurança a fazer parte do fluxo, em vez de interrompê-lo. E, quando confiança e continuidade se conectam, o problema clássico de hand-off fica impossível de ignorar.
Uma experiência omnicanal contínua resolve o problema da transferência entre canais
Poucas coisas frustram mais os clientes do que ter que começar do zero. Esse é o problema da transferência de atendimento na CX em fintech.
Um cliente começa no chat, passa para um atendente humano e, então, recebe a orientação para repetir tudo de novo. Ou começa online, encontra um beco sem saída e é empurrado de volta para uma agência ou para um call center. Toda transferência sem contexto adiciona atrito e enfraquece a confiança.
O ideal é que o sistema carregue o contexto entre chat, agentes de IA, atendentes humanos e o próprio app. Se o cliente já verificou a identidade, explicou o problema e fez upload de documentos, esse contexto deve acompanhá-lo.
É aqui que o Contact Center na Nuvem e a Plataforma de Dados dos Clientes trabalham juntos. Um mantém a interação conectada; o outro preserva a memória.
Conformidade e governança de dados em escala global
Uma boa CX em fintech depende de confiança, e confiança depende de governança.
Em 2026, times regulados precisam de mais do que mensageria e automação. Eles precisam de gestão de consentimento, residência de dados, auditabilidade e práticas de segurança alinhadas aos mercados em que atuam. Isso vale tanto sob GDPR, CCPA, PSD2 quanto sob outras regras regionais.
Nas melhores experiências em fintech, isso passa a fazer parte do design. Os clientes avançam mais rápido porque as regras já estão embutidas na jornada.
É por isso que a escala também importa. Uma plataforma capaz de operar entre regiões, idiomas e canais dá aos times mais espaço para adaptação sem reconstruir cada fluxo do zero. Para fintechs globais, muitas vezes essa é a diferença entre uma campanha que fica boa em um mercado e uma experiência do cliente que funciona em todos.
Essas tendências, porém, se manifestam de forma diferente em cada subvertical, e é por isso que a próxima seção importa.
Tendências de CX em fintech por subvertical
As mesmas tendências aparecem em todos os lugares, mas cada vertical de fintech as sente de forma diferente. O que mais importa em neobanks não é o mesmo que faz ou quebra a experiência em pagamentos, wealthtech, crédito ou seguros. Veja onde cada uma deve concentrar esforços.
Neobancos e banco digital
Para os neobanks, a pressão está no onboarding e no atendimento. Os clientes esperam abertura de conta rápida, verificação sem atrito e ajuda imediata quando algo dá errado. A experiência precisa parecer mobile-first desde o primeiro toque.
Isso torna o onboarding conversacional e o suporte dentro da própria conversa especialmente valiosos. Se a jornada desacelera, o abandono cresce rápido. As marcas que vencerem aqui vão combinar verificação, atendimento e lembretes em um único fluxo conectado.
Pagamentos e remessas
Pagamentos e remessas precisam de velocidade, clareza e engajamento multilíngue. Os clientes querem saber o que aconteceu, quando aconteceu e o que fazer a seguir, sem esperar que uma pessoa explique.
Em mercados em que WhatsApp ou SMS é o canal dominante do cliente, as melhores experiências são as que mantêm o usuário informado sem forçá-lo a trocar de app ou fazer follow-up com o call center.
Wealthtech e investimentos
A wealthtech está caminhando para uma combinação de automação e julgamento humano. Os clientes querem alertas instantâneos de carteira, orientações mais claras e ajuda quando precisam tomar uma decisão sob pressão.
Isso torna a IA agêntica útil, mas só quando a supervisão humana permanece no loop nos momentos de maior valor. A experiência vencedora é responsiva, informada e fácil de escalar para um atendente, em vez de totalmente automatizada.
Crédito e empréstimos
Se um cliente pode iniciar uma solicitação no chat, receber uma atualização de pré-aprovação e obter os próximos passos no canal de sua preferência, a experiência parece mais leve e confiável. Isso é especialmente importante no crédito, onde a incerteza gera abandono rapidamente.
Insurtech
A insurtech tem um desafio diferente. Os clientes muitas vezes só se importam quando algo dá errado, o que torna velocidade e clareza imperativas.
A resolução inicial assistida por IA e os lembretes proativos de renovação podem ajudar a reduzir o atrito e melhorar a satisfação. A melhor experiência é aquela que responde rápido, mantém o contexto intacto e faz a transferência para uma pessoa apenas quando o caso realmente precisa.
Esses padrões de subverticais apontam para a mesma conclusão. As tendências não são separadas — todas precisam da mesma camada de engajamento por baixo.
Da tendência à execução: a camada de engajamento por trás da CX em fintech
As tendências só geram resultado quando rodam sobre uma única camada de engajamento. As seções abaixo detalham as quatro capacidades que transformam isso em um sistema funcional.
Uma visão unificada do cliente em cada interação
Personalização, continuidade e atendimento proativo dependem de memória. Sem uma visão unificada, cada mensagem começa do zero.
Nossa Plataforma de Dados dos Clientes captura contexto ao longo das interações, para que o sistema consiga lembrar preferências, intenção e histórico em vez de tratar cada sessão como um cliente novo. Essa memória compartilhada é o que torna o problema de hand-off solucionável e a tendência de personalização real.
Jornadas orquestradas em mais de 15 canais
Com o Orquestrador de Jornadas, os times podem criar experiências em tempo real em WhatsApp, RCS, SMS, email, voz, mensagens no app e muito mais. O objetivo não é apenas alcance, mas continuidade, timing e relevância. É assim que o engajamento orientado por mensageria deixa de ser só uma preferência. Ele vira um modelo operacional.
Agentes de IA e atendimento com supervisão humana
A IA agêntica só funciona quando os clientes confiam nela, e essa confiança geralmente vem de saber que uma pessoa pode entrar em ação quando necessário.
Com a plataforma AgentOS da Infobip, seus Agentes de IA lidam com volume e repetição, enquanto o Contact Center na Nuvem cuida de nuances, escalonamento e julgamento. O cliente ganha uma resolução mais rápida sem perder o toque humano. Esse equilíbrio é o que torna a tendência de resolução autônoma viável para setores regulados.
Entrega em nível de operadora e compliance integrado
Alcance global, entrega robusta e compliance integrado são o que tornam o restante da stack utilizável em escala. Para times regulados, isso também significa manter segurança, privacidade e residência de dados no centro do design.
Fintechs que já estão entregando essas tendências
Os exemplos mais fortes vêm de fintechs que já usam engajamento conversacional e orientado por IA para melhorar experiências reais do cliente.
- Mukuru é um ótimo exemplo de suporte multilíngue de alto nível em serviços financeiros. Um chatbot em 10 idiomas que ajuda uma empresa de remessas a atender clientes em vários mercados é exatamente o tipo de capacidade que a tendência de mensageria em primeiro lugar exige.
- LAQO Insurance mostra como a IA pode lidar com uma parcela relevante das consultas rotineiras sem perder a agilidade do atendimento. O resultado divulgado — 30% das consultas resolvidas por IA — é o tipo de número que mostra que o atendimento agêntico não é uma resposta teórica.
- Klubi no Brasil, é outro exemplo forte. IA conversacional para crédito mostra como o lending pode sair de formulários rígidos e caminhar para um engajamento guiado e nativo do canal. Isso se alinha à tendência de onboarding mais rápido, maior transparência e jornadas do cliente mais naturais.
- BankBazaar obteve sucesso em levar os clientes a baixar o app, com CTR 130% maior. Isso foi alcançado ao aproveitar canais de comunicação já populares.
O padrão é claro. As empresas que estão avançando são as que tratam a CX como um sistema conectado, e não como um conjunto de ferramentas separadas.
Como preparar sua estratégia de CX em fintech para 2026
Se você está planejando para 2026, comece pelo básico e depois construa a stack em torno dele.
- Unifique seus dados de cliente. Se seus canais e times de atendimento não enxergarem o mesmo contexto, personalização e continuidade vão falhar.
- Faça da mensageria uma parte central da jornada, e não um detalhe secundário. Os clientes querem cada vez mais agir dentro de uma conversa, e não ficar pulando entre telas e filas.
- Implemente IA agêntica com supervisão. Use IA onde ela ajuda em velocidade e escala e, depois, faça a transferência para pessoas quando o caso exigir julgamento.
- Trate a confiança como parte da CX. Verificação, prevenção de fraude e compliance devem tornar a jornada mais segura sem deixá-la mais difícil.
- Pense globalmente desde o início. A plataforma certa deve ajudar você a se adaptar entre regiões, canais e idiomas sem gerar mais atrito operacional.
Para times financeiros regulados, também vale confirmar os requisitos de segurança, compliance e residência de dados no mesmo processo.
Perguntas frequentes:
As maiores tendências são IA agêntica e resolução autônoma, engajamento orientado por mensageria, hiperpersonalização com base em dados unificados, comunicação proativa, confiança e prevenção de fraude como parte da CX e continuidade omnichannel sem atrito. O fio condutor é a execução. As fintechs precisam de um sistema capaz de conectar dados, canais, IA e atendimento em um só lugar.
A IA agêntica vai além de chatbots roteirizados. Ela permite que agentes de IA concluam tarefas de várias etapas, como onboarding, disputas ou suporte a pagamentos, com supervisão humana quando o caso se torna complexo. Isso importa em fintech porque os clientes querem velocidade, mas também querem confiança. O melhor modelo usa IA para volume e pessoas para julgamento.
Porque produtos são mais fáceis de copiar do que a experiência. Se taxas, recursos ou tarifas forem semelhantes, os clientes vão ficar com o fornecedor mais fácil de usar e mais rápido de gerar confiança. A CX em fintech também afeta retenção e custo de aquisição. Uma experiência fluida reduz a evasão, enquanto o atrito costuma levar os clientes para outro lugar.
Os canais de mensageria estão na frente, especialmente WhatsApp, RCS e SMS. Os clientes ainda usam apps e sites, mas cada vez mais querem resolver tarefas simples dentro de uma conversa. A preferência por canal varia conforme o mercado, então a melhor estratégia não é um único canal. É um sistema conectado que consegue se adaptar ao comportamento local.
Elas precisam de uma visão unificada do cliente, dados em tempo real e orquestração. A personalização falha quando os dados do cliente ficam presos em silos ou quando as mensagens são baseadas em segmentações antigas. Quando o sistema consegue enxergar o comportamento à medida que ele acontece, pode enviar a próxima melhor mensagem, oferta ou etapa de atendimento no momento certo. É aí que perfis unificados e orquestração de jornadas fazem mais diferença.
Banco conversacional é a prática de gerenciar dinheiro e receber suporte por meio de conversas naturais de mão dupla em mensageria, chat e voz. Ele substitui parte dos formulários, menus e idas e vindas no call center com os quais os clientes ainda lidam hoje. Isso inclui tanto engajamento proativo quanto autoatendimento. Por isso, é uma das tendências definidoras de CX em fintech em 2026.
Elas fazem isso ao incorporar consentimento, residência de dados e governança na experiência desde o início. Assim, a personalização se baseia no que o cliente concordou em compartilhar, e não em um tratamento frouxo de dados. Para times regulados, a confiança cresce quando a plataforma é de nível enterprise e preparada para compliance. A experiência pode ser personalizada sem se tornar arriscada.
Uma boa CX reduz a evasão ao facilitar o acesso à ajuda, a compreensão dos próximos passos e a conclusão das tarefas sem atrito. Quando os clientes não precisam repetir informações nem esperar tempo demais, é muito menos provável que eles desistam. A comunicação proativa também ajuda. Um alerta ou lembrete no momento certo pode impedir que um problema vire uma reclamação.
A CX em fintech costuma ser mais digital, mais rápida e mais orientada por mensageria. Os clientes esperam respostas em tempo real e jornadas sem atrito, e não processos longos de agência ou call center. Isso não significa que os bancos tradicionais não possam acompanhar. Significa apenas que eles precisam da mesma camada de orquestração, dos mesmos dados unificados e do mesmo engajamento guiado por IA que as fintechs já estão usando.
Elas precisam de uma base unificada de dados do cliente, mensageria omnichannel, agentes de IA com supervisão humana, orquestração de jornadas e compliance integrado. Esses elementos precisam funcionar juntos para que a experiência pareça realmente fluida.